Información relacionada

Almidón de maíz: se ha completado la polinización de cultivos en EE. UU.: resultados de la semana 26 del USDA y su significado
El informe de cosecha de la semana 26 del USDA marca una de las señales de productos básicos más importantes para los fabricantes de alimentos que ingresan al segundo semestre de 2026. Las condiciones de los cultivos de maíz durante el último período de polinización determinarán si los costos de los ingredientes del almidón, la glucosa, la maltodextrina y la dextrosa se mantienen estables o comienzan a subir más adelante este año.
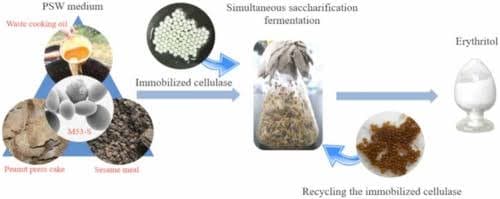
Eritritol: la expansión de la capacidad de fermentación china y la intersección del crecimiento de la demanda de GLP-1
Los productores chinos de eritritol ampliaron su capacidad de fermentación durante el primer semestre de 2026, justo cuando la demanda de productos sin azúcar impulsada por el GLP-1 comenzó a acelerarse a nivel mundial. Para los fabricantes de alimentos y bebidas, julio puede ser la mejor oportunidad para garantizar un suministro competitivo de eritritol H2 antes de que el crecimiento estructural de la demanda endurezca el mercado a finales de este año.
Restablecimiento de la oferta a mediados de año de MSG: cómo los precios de Fufeng y Meihua en el segundo semestre de 2026 podrían influir en las adquisiciones mundiales
Los precios del glutamato monosódico experimentarán un cambio fundamental a medida que los productores chinos Fufeng Group y Meihua Holdings publiquen sus contratos para el segundo semestre de 2026. Con la estabilidad de los costos del maíz y la reducción de las tarifas de flete, los nuevos precios podrían redefinir la adquisición mundial de ingredientes alimentarios. Este artículo explora los movimientos estratégicos de estos actores clave y las implicaciones competitivas para los compradores de todo el mundo.

Sorbitol: período de adquisición de junio a julio a medida que el suministro tailandés entra en una brecha estacional
La producción tailandesa de sorbitol se está reduciendo a medida que la brecha anual de materias primas de tapioca reduce la producción, mientras que los proveedores chinos siguen operando a una capacidad estable con precios de exportación competitivos. Los equipos de compras que planifican las compras en el segundo semestre de 2026 tienen una valiosa oportunidad de mejorar los costes de entrega antes de que la dinámica estacional del mercado vuelva a cambiar.
MSG y Umami: revisión de la cadena de suministro a mitad de año mientras Fufeng y Meihua preparan los precios del segundo semestre
El mercado mundial de glutamato monosódico entra en un período crítico de adquisiciones, ya que los principales productores chinos preparan sus precios para la segunda mitad de 2026. Los costos de flete se han reducido, las condiciones de las materias primas siguen siendo favorables y los compradores tienen un margen limitado para conseguir contratos competitivos antes de que entren en vigor las nuevas listas de precios.
Cadena de suministro de sucralosa en el segundo semestre de 2026: China lidera, los contratos se adaptan
En el segundo semestre de 2026, la producción de sucralosa de China se mantiene sólida, mientras que los costos de flete disminuyen, lo que brinda a los compradores una ventaja estratégica. Las empresas pueden aprovechar estas tendencias para negociar contratos más favorables y garantizar el suministro de edulcorantes alimentarios a largo plazo.
¡No te pierdas nuestras actualizaciones! Suscríbete ahora a nuestro boletín
Estamos comprometidos con tu privacidad. Tradeasia utiliza la información que proporcionas para contactarte sobre contenido, productos y servicios relevantes. Para más información, consulta nuestra política de privacidad.