导言
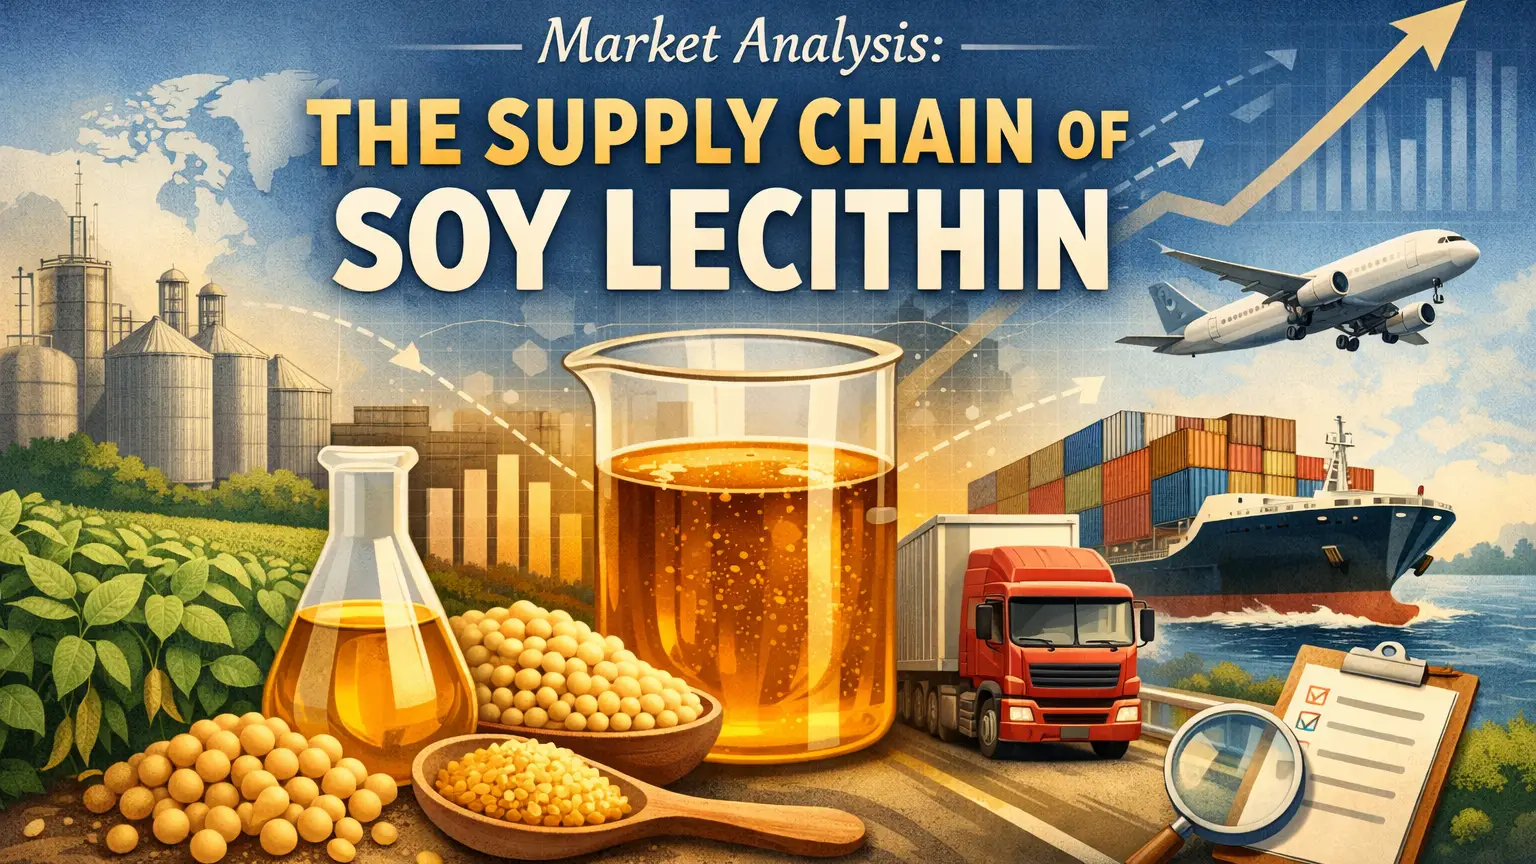
大豆卵磷脂是大豆油精炼的关键磷脂副产品,仍然是食品、饲料和制药行业的重要乳化剂。2026年,其供应链由大豆产量的集中、加工瓶颈和全球贸易流的波动所塑造。受生大豆波动和下游规格紧缩的推动,市场正以 5.1%的复合年增长率扩张,而平均价格在 1,250美元至1,850美元/吨之间
。原料浓度和破碎依赖性
大豆卵磷脂的上游供应结构严重依赖大豆生产巨头,美国、巴西和阿根廷贡献了全球产量的75%以上。据估计,2026年,全球大豆压榨每年产生约 320万吨卵磷脂。但是,气候的可变性、出口政策的变化和油籽破碎厂的利润率优化经常会干扰供应,这使得长期采购合同对工业买家越来越重要
。炼油效率和中游限制
中游加工对卵磷脂产量和质量一致性起着决定性作用。脱胶过程通常仅从粗大豆油中提取 1-3% 的卵磷脂,因此效率至关重要。然而,亚洲几个炼油中心的老化基础设施限制了产量优化。能源成本的上涨使加工费用增加了 8-12%,扩大了食品级和工业级卵磷脂流之间的差距,并
提高了整体供应的可靠性。物流波动和贸易流中断
全球大豆卵磷脂的分布越来越受到货运不稳定和港口拥堵的影响。2026 年,航运波动使每吨的到岸成本增加了大约 40—120 美元。南美出口商面临内陆运输延误,而亚洲进口市场则依赖精益库存。欧洲保持相对稳定的需求,但定期的发货延迟继续引发短期价格飙升和全球买家的合同重新谈判
。关键领域的工业需求扩张
需求动态仍然强劲,食品行业占全球消费的45%以上,尤其是在烘焙和糖果乳化方面。随着全球牲畜产量的增长,饲料行业继续扩张。同时,在严格的纯度和合规标准的推动下,药用级卵磷脂的溢价高达每吨2,400美元。尽管存在供应方面的压力,但这种多元化的需求基础仍巩固了稳定的长期市场增长
。结论
总之,2026年的大豆卵磷脂供应链由浓缩的原料来源、加工效率限制和持续的物流波动来定义。尽管需求增长保持稳定,但价格波动和区域中断继续影响采购战略。买家越来越优先考虑长期的采购稳定性和多元化的供应商基础。在这种环境下,Tradeasia International提供综合采购解决方案,确保稳定的质量、有竞争力的价格和可靠的全球分销渠道,让工业消费者在大豆卵磷脂市场格局紧张的情况下渡过
难关。资料来源