导言
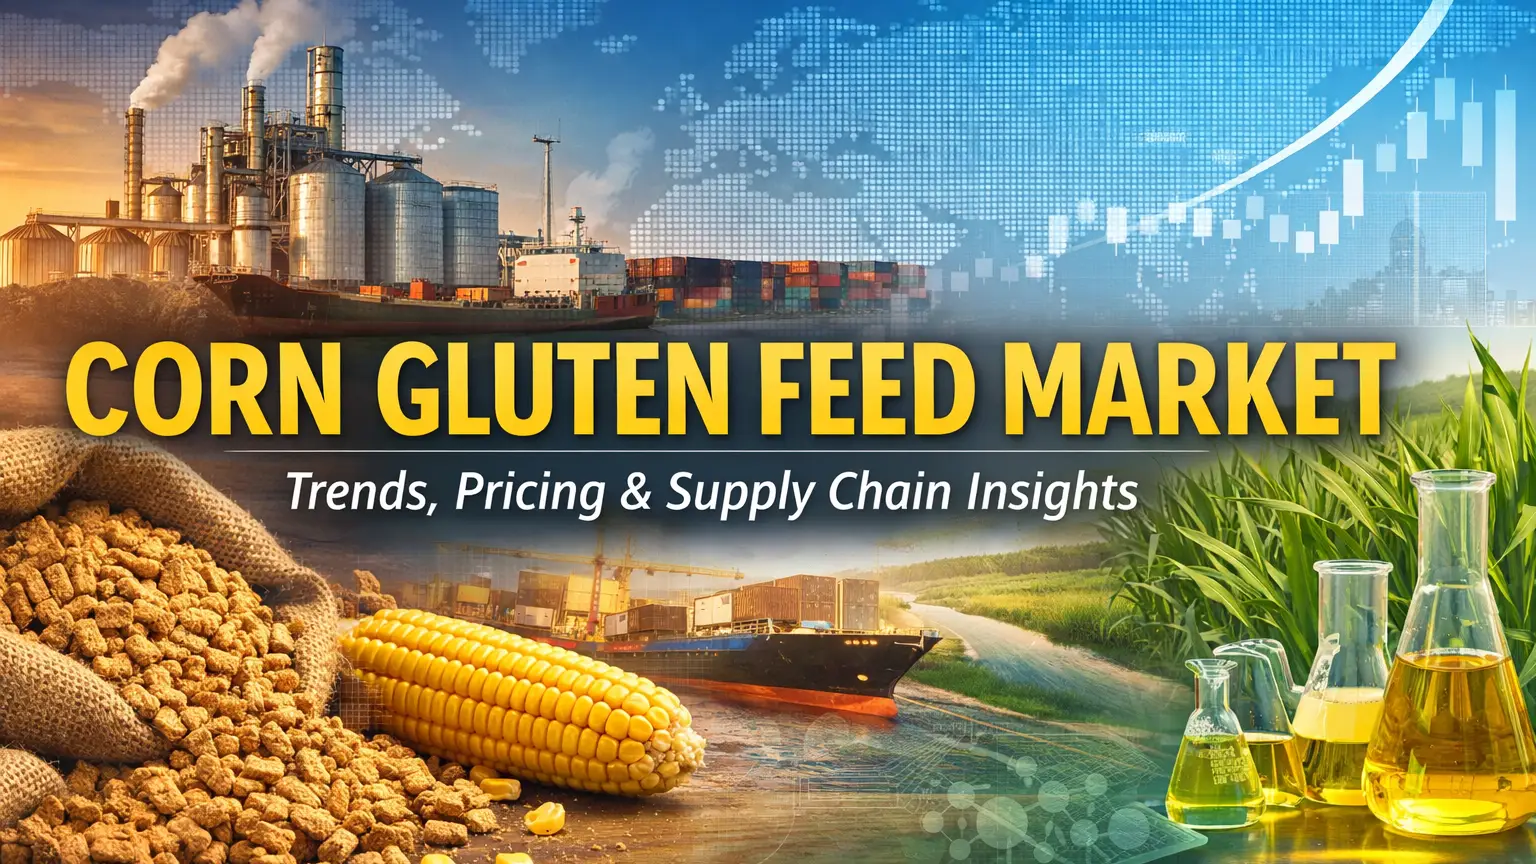
2026年的全球玉米麸质市场仍与更广泛的玉米湿磨行业保持战略联系,在该行业中,玉米麸质既是高蛋白饲料原料,又是发酵、生物基材料和工业加工的新兴平台化学输入。玉米麸质在淀粉提取过程中提取,其价值越来越受到饲料需求的影响,还受到物流效率、玉米可用性和下游制造整合的影响。随着加工商寻求更强的弹性,预计市场将以 4.4%至5.7%的复合年增长率增长,具体取决于细分市场的分类,这反映了工业和营养应用的扩大。(亚洲化学贸易
)原材料采购和玉米供应
供应链绩效始于玉米采购。全球天气变化、种植面积变化和生物燃料需求继续影响湿磨机的谷物供应。2026年,更广泛的玉米湿法研磨市场估计为 1052.4亿美元,这表明淀粉、甜味剂、乙醇和麸质生产商之间对玉米投入的竞争规模。当生玉米价格上涨时,由于压榨利润率更低和副产品产量减少,玉米麸质的价值通常随之而来。(《财富》商业洞察)
由于玉米丰收和成熟的加工基础设施,北美仍然是主要的供应中心,而亚太地区继续增加对进口的依赖,以支持饲料制造和工业消费。
处理能力和产量
玉米麸质的供应直接取决于湿法研磨的吞吐量。由于麸质是副产品而不是独立作物,因此只有当淀粉和糖浆需求支持工厂利用率时,产量才会扩大。据估计,2026年全球玉米麸质粉的年产量为数百万公吨,而饲料流等相关玉米副产品在某些细分市场超过 2800万至3200万吨。(亚洲饲料原料
)这带来了结构性挑战:即使对麸质的需求增加,如果没有更广泛的制粉经济支持扩张,加工商也无法快速增加供应。因此,买家越来越多地获得年度合同,而不是仅仅依赖现货采购。
运费、仓储和贸易路线
在2026年,物流仍然是决定性的定价因素。从美国、欧洲和中国到东南亚、中东和非洲的散装运输面临运费波动、集装箱失衡和内陆卡车运输成本。根据蛋白质规格、原产地和装运条款,出口级玉米麸质价格通常在 420—620美元/吨左右。为了缩短交货时间和稳定采购周期,离最终用户更近的区域仓储正变得越来越普遍。(亚洲食品添加剂)
买家策略和数字采购演变
饲料厂、宠物食品生产商和工业用户正在通过双来源战略、供应商记分卡和数字招标系统实现采购模式的现代化。买家越来越多地评估水分稠度、蛋白质浓度、文件可靠性和发货准时性,而不是纯粹按价格购买
。这种转变有利于供应商能够提供技术支持、海关协调和多国库存可见性,尤其是在大宗商品波动时期。
结论
作为一种平台化学品和富含蛋白质的副产品,CORN GLUTEN 比以往任何时候都对供应链更加敏感。2026年的市场增长不再仅由消费需求驱动,而是由原材料安全、工厂产能和物流精度驱动。优化采购合作伙伴关系和区域库存缓冲的公司将最有能力保护利润率和连续性
。对于寻求可靠的全球准入的买家,Tradeasia International通过整合的采购网络、贸易执行专业知识以及对工业和饲料原料市场的持续支持提供了一条实用的途径。