导言
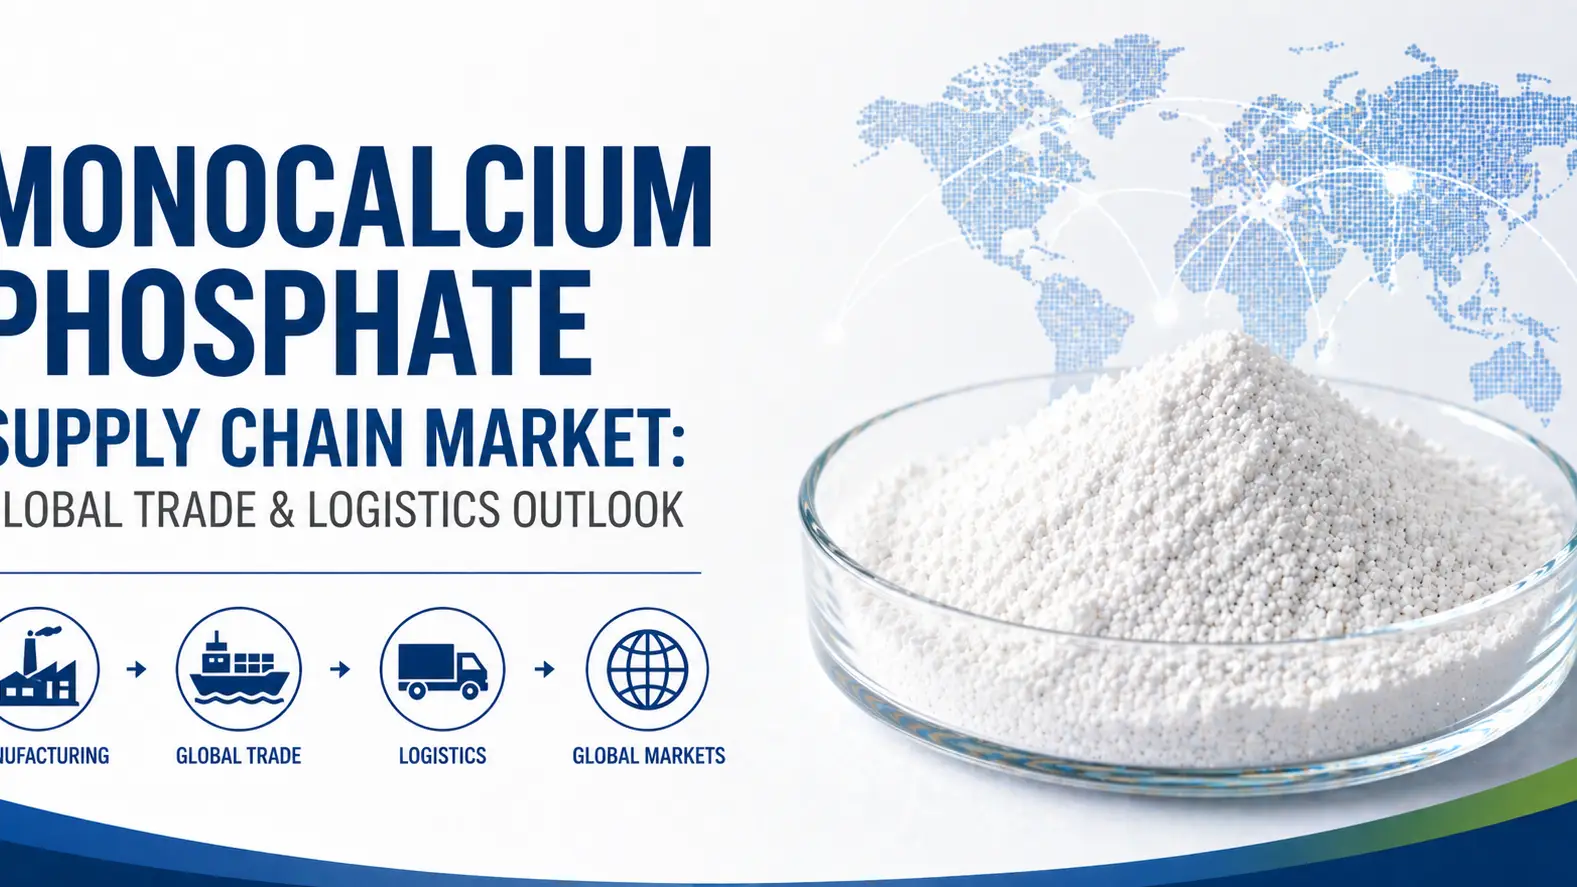
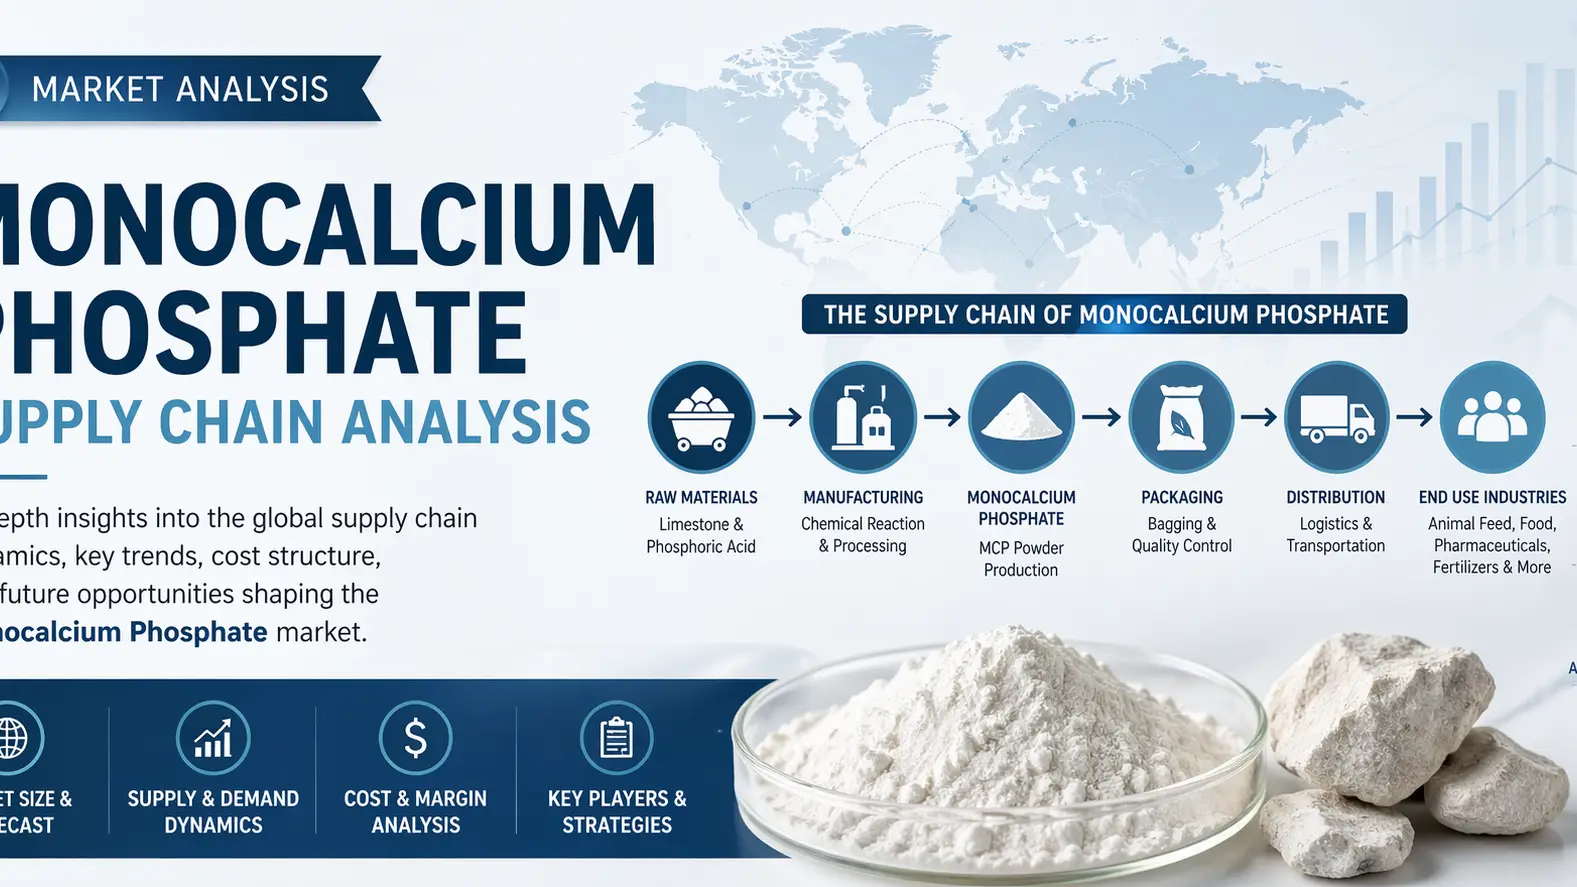
磷酸一钙(MCP)继续成为全球农业和动物营养价值链中的关键平台化学品。截至2026年,其供应链由原材料供应紧缩、能源密集型加工和饲料级应用需求扩大而形成。全球市场扩张的复合年增长率为5.2%,MCP的年产量已达到近2 10万吨,这反映了其在磷基工业系统中的战略重要性。受原料波动和物流限制的推动,定价在每吨950至1,250美元的区间内居高不下
。磷矿石采购限制和地缘政治控制
上游供应链从磷酸盐岩开始,只有有限数量的国家在开采中占主导地位。摩洛哥、中国和美国共同控制了70%以上的可出口储备,这造成了结构性依赖风险。2026年,收紧的环境法规和出口配额使灵活供应减少了近8-10%,直接影响了MCP的成本稳定性和长期合同定价策略
。化学加工和制造瓶颈
MCP 的生产依赖于使用磷酸对磷酸盐岩进行酸化,该过程对硫和能量输入成本高度敏感。工业设施越来越集中,大型工厂占全球产出的60%以上。但是,由于酸供应限制和亚洲主要生产中心的加工基础设施老化,运营瓶颈仍然存在,限制了农业需求周期高峰期的产出可扩展性
。全球物流、定价波动和贸易路线
MCP供应链严重受到海上货运波动的影响,尤其是在亚欧和拉丁美洲走廊中。2026年,运费波动使到岸价格的成本可变性加起来高达12-15%。来自东南亚的出口依赖加剧,而欧洲等进口密集型地区则面临更长的交货时间。这些中断凸显了多元化采购战略和区域库存的重要性
。饲料和化肥行业的下游需求
动物饲料仍然是主要的消费领域,占全球MCP需求的近65%。亚太和拉丁美洲牲畜产量的扩大继续推动消费增长,这得益于对磷酸盐平衡营养的日益关注。化肥的施用还有助于需求的稳定,特别是在发展中农业经济体的土壤养分回收计划
中。结论
展望未来,MCP的供应链将继续与磷酸盐岩地缘政治、能源定价和农业需求周期紧密相连。战略弹性将取决于综合采购、优化的物流和长期的供应商合作伙伴关系。在这个不断变化的格局中,Tradeasia International作为全球化学品解决方案提供商脱颖而出,为浏览磷酸盐市场的工业买家提供可靠的采购渠道、简化的分销网络和量身定制的供应链支持
。来源